Disponibilitatea electrică a devenit factorul critic în dezvoltarea inteligenței artificiale generative, depășind importanța capacității de producție a microprocesoarelor sau a datelor. Giganții tehnologici precum Amazon, Google și Microsoft investesc masiv în resurse energetice, inclusiv în reactoare nucleare modulare de mici dimensiuni sau în contracte pe termen lung pentru repornirea centralelor nucleare din SUA. Această schimbare de paradigmă transformă companiile de tehnologie în cei mai mari cumpărători de energie la nivel global.
Ungaria experimentează deja un shift în structura exporturilor sale industriale, impulsionat de o subsidiară a companiei Foxconn care produce servere pentru AI. În timp ce sectoarele tradiționale precum industria auto, axată pe motoare cu combustie internă, sau cel al bateriilor au stagnat sau au scăzut, fabricarea componentelor electronice și optice a crescut cu 9,4% în 2025. Vânzările de computere și componente au înregistrat o creștere de aproape 300%, demonstrând că sectorul tehnologic este unul dintre puținii vectori reali de creștere.
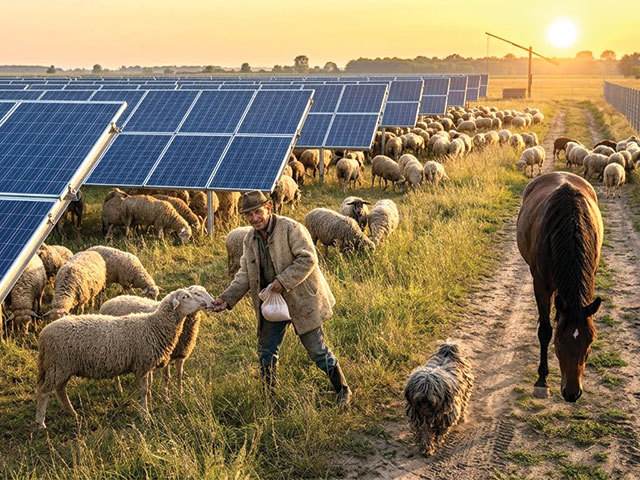
În ciuda expansiunii masive a capacității fotovoltaice, care se va apropia de 9 gigawați în 2027 conform datelor MAVIR, Ungaria se confruntă cu o rețea electrică deficitară. Centrele de date necesită o capacitate de bază (baseload) garantată și controlabilă, care să nu fie dependentă de condițiile meteorologice. Situația este agravată de faptul că centrala Paks 1 are o durată de viață limitată, în timp ce construcția centralei Paks 2 întâmpină întârzieri și incertitudini privind finanțarea.
Saturarea rețelei în diverse regiuni și cererile de conectare ale parcurilor industriale rămân pe liste de așteptare pentru ani de zile. Companiile care caută locații pentru complexe de centre de date cu capacități de 50-100 de megawați prioritizează stabilitatea energiei și garanțiile rețelei în detrimentul costurilor pentru forța de muncă. Această infrastructură fragilă obligă companiile să utilizeze sisteme costisitoare de baterii sau turbine pe gaz pentru a atenua fluctuațiile cauzate de energia solară.
Competiția regională este intensă, iar statele vecine oferă avantaje strategice clare. Slovacia dispune de o bază solidă de energie hidroelectrică și reactoare la Mohi, oferind o capacitate predictibilă. Polonia dezvoltă agresiv infrastructura eoliană offshore și utilizează gazul natural, în timp ce statele baltice și Finlanda beneficiază de climatul rece pentru răcirea centrelor de date și de energia eoliană ieftină. Ungaria riscă să rămână blocată în industria grea, cu valoare adăugată mai mică.
Evoluția pieței energetice europene reflectă o tranziție de la dependența de combustibili fosili la nevoia de stabilitate pentru tehnologiile emergente. În contextul în care infrastructura de rețea devine principalul argument de atracție pentru capitalul străin, capacitatea de a asigura un flux constant de megawați determină succesul în economia digitală. Statele care nu își asigură o strategie energetică coerentă riscă să piardă accesul la tehnologiile de vârf ale deceniului.