Turbulențele financiare care afectează Franța au mutat atenția investitorilor către Italia, unde riscurile legate de sustenabilitatea datoriei publice au crescut semnificativ. Analistii de la Goldman Sachs avertizează că majorarea deficitului bugetar ar putea împinge datoria publică italiană la cel mai înalt nivel din Europa, raportat la PIB, până în anul 2028. Această situație apare în contextul creșterii randamentelor obligațiunilor guvernamentale franceze, care a amplificat temerile privind stabilitatea financiară a zonei euro.
Guvernul italian pregătește prezentarea proiectului de buget pentru săptămâna viitoare, document care include cheltuieli suplimentare de 28 de miliarde de euro, echivalentul a aproximativ 31 de miliarde de dolari. Aceste fonduri, finanțate prin împrumuturi, sunt direcționate către sectoarele apărare și energie. Din cauza acestor investiții, ținta deficitului bugetar pentru anul 2027 a fost revizuită în sus la 3,4% din PIB, de la nivelul de 2,8% estimat anterior în aprilie.
Filippo Taddei, economist senior pentru Europa la Goldman Sachs, subliniază că o politică fiscală mai relaxată și condițiile financiare restrictive pot deteriora perspectivele datoriei publice. Pentru anul 2028, deficitul este proiectat la 3,2% din PIB, o cifră mult mai mare decât estimarea precedentă de 2,5%. Goldman Sachs estimează că datoria publică va continua să crească până în 2028, urmând să se stabilizeze în jurul nivelului de 137% din PIB.
Riscurile sunt accentuate de proximitatea alegerilor parlamentare, programate cel târziu la 22 decembrie 2027, care ar putea crește prima de risc solicitată de investitori. Un rezultat electoral strâns ar putea limita capacitatea de consolidare bugetară, deoarece partidele ar putea căuta parteneri de coaliție care susțin cheltuielile publice mari. În prezent, randamentul obligațiunilor italiene pe zece ani se situează la aproximativ 4,55%, în timp ce diferența față de titlurile germane este de circa 108 puncte de bază.
În ciuda avertismentelor, Konstantin Veit de la PIMCO consideră că Italia dispune de avantaje față de Franța, deoarece datoria sa este deținută preponderent de investitori interni. Această structură este văzută ca un factor stabilizator în comparație cu obligațiunile franceze, deținute în proporție mare de investitori străini, fiind mai vulnerabile la schimbările de sentiment ale pieței. Totuși, Reinout De Bock de la UBS Investment Bank a adoptat o poziție de vânzare în lipsă pe obligațiunile italiene, anticipând o scădere a prețurilor.
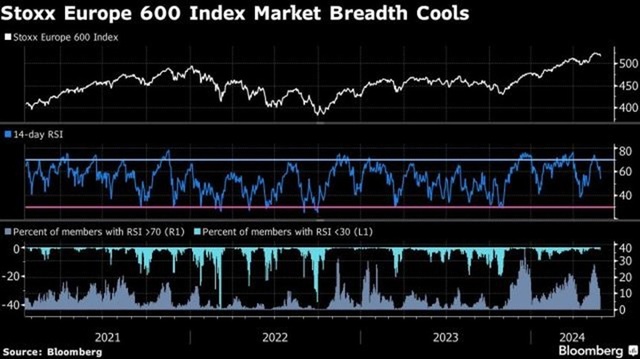
Monitorizarea indicatorilor macroeconomici rămâne esențială în contextul volatilității piețelor de capital din Europa. În cadrul acestor dinamici, indicatorii de piață precum dobânda la depozitele overnight sau evoluția cursului valutar pot influența percepția asupra stabilității economice regionale. În acest cadru, stabilitatea fiscală a statelor membre este testată de presiunile de cheltuieli necesare pentru securitate și energie, elemente care modifică traiectoriile de datorie pe termen lung.