Aurul își menține statutul de activ strategic de rezervă în contextul unei economii globale marcate de datoria publică ridicată și de tensiuni geopolitice. Deși în mod tradițional creșterea randamentelor obligațiunilor face deținerea aurului mai puțin atractivă, această corelație s-a slăbit semnificativ în ultimii ani. Investitorii și băncile centrale caută acum alternative pentru diversificarea rezervelor, prioritizând protecția în fața riscurilor financiare și a fragmentării economice.
În mod obișnuit, aurul și randamentele obligațiunilor evoluează în sens opus, deoarece costul de oportunitate pentru un activ care nu plătește dobândă crește odată cu ratele. Totuși, în anul 2026, această relație este mult mai puțin evidentă pe piețele financiare. Chiar dacă aurul a suferit o depreciere de aproximativ 4% în acest an, prețul său a reușit să se mențină peste pragul critic de 4.000 de dolari pe uncie, în ciuda nivelurilor foarte ridicate ale randamentelor titlurilor de Trezorerie americane.
Sergio Nicoletti Altimari, viceguvernator al Băncii Italiei, subliniază că metalul prețios reprezintă probabil cel mai important activ de refugiu într-un mediu caracterizat de riscuri geopolitice. Deși Joachim Nagel, președintele Bundesbank, a observat că randamentele mai mari fac obligațiunile mai atractive pentru administratorii rezervelor, argumentele pentru diversificarea prin aur rămân puternice. Nivelurile mari ale datoriei publice și riscurile asociate creditului forțează băncile centrale să utilizeze aurul ca instrument de protecție.
Estimările pentru anul 2026 indică o scădere a achizițiilor de aur de către băncile centrale cu 15%, ajungând la un volum de aproximativ 720 de tone. Cu toate acestea, acest nivel de achiziții rămâne peste cifrele înregistrate înainte de anul 2022, când s-a produs o schimbare structurală a pieței. Această evoluție a fost alimentată în special de cererea venită din economiile emergente, pe fondul preocupărilor legate de expansiunea fiscală și de necesitatea de a reduce riscurile financiare.
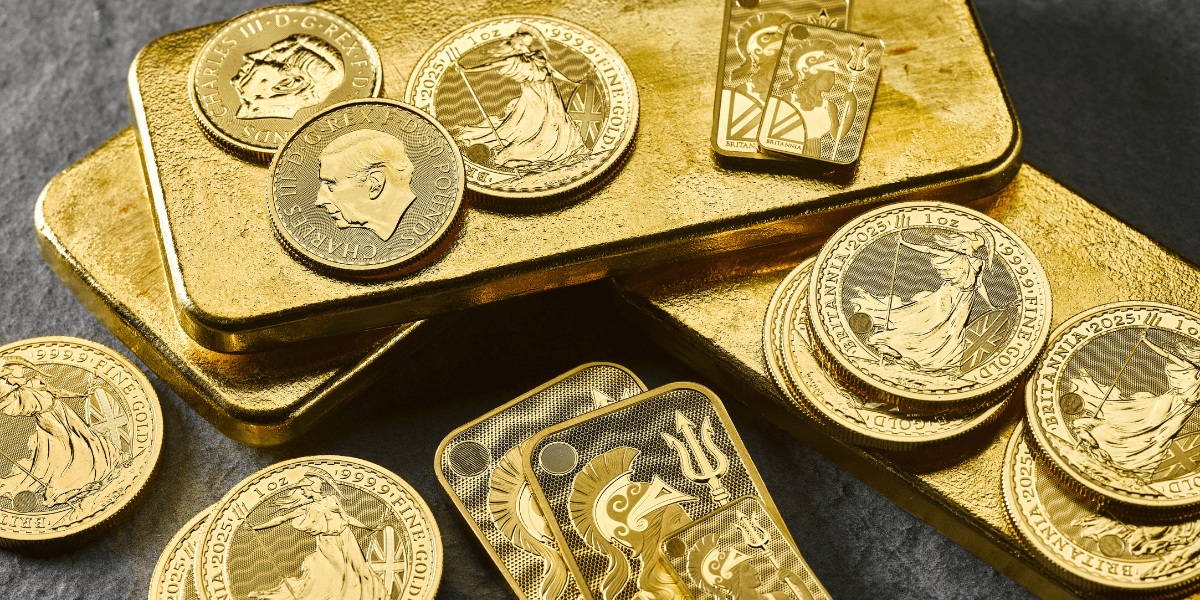
O transformare majoră este observată și în China, cel mai mare consumator mondial de aur, unde structura cererii s-a modificat radical. În anul 2025, pentru prima dată, achizițiile de lingouri și monede de aur au depășit consumul de aur destinat industriei de bijuterii. Această tendință demonstrează că metalul prețios este privit tot mai mult ca un instrument de investiție și de protecție a averii, nu doar ca o simplă materie primă pentru sectorul de bijuterii.
Din punct de vedere istoric, relația dintre aur și randamentele reale ale obligațiunilor a servit drept indicator principal pentru alocarea rezervelor valutare. Totuși, dinamica actuală, marcată de o fragmentare economică tot mai accentuată, a forțat o reevaluare a acestor modele. Băncile centrale nu mai urmăresc doar randamentul imediat, ci prioritizează securitatea activelor în fața volatilității piețelor de datorie publică.