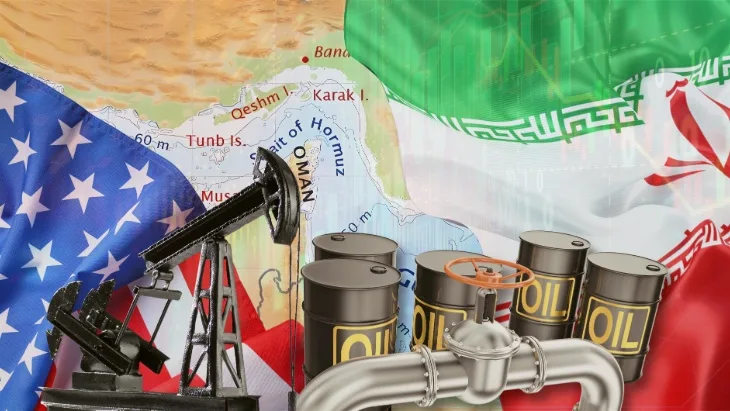
Conflictul din Iran și instabilitatea din zona Strâmtoarei Ormuz accelerează o divizare structurală între economiile dependente de importuri și cele care exportă hidrocarburi. Conform raportului Energy Transition Outlook 2026 realizat de DNV, criza transformă securitatea energetică într-un motor al tranziției. În timp ce importatorii caută să își reducă expunerea la combustibilii fosili, exportatorii investesc masiv în protejarea producției și crearea unor rute alternative pentru a menține accesul la piețele globale.
Regiunile importatoare de energie avansează mult mai rapid către surse non-fosile decât zonele exportatoare. Datele DNV indică faptul că ponderea energiei non-fosile în mixul de energie primară a crescut cu 2,2 puncte procentuale în ultimele cinci ani la importatori, față de doar 0,7 puncte procentuale la exportatori. China, India și Europa au progresat în acest sens de peste trei ori mai rapid decât regiuni precum Orientul Mijlociu, America de Nord sau Rusia.
Efectul imediat al crizei este resimțit prin prețuri ale energiei cu aproximativ 25% mai mari decât nivelurile de dinaintea războiului din Iran. Această situație pune presiune pe guverne și pe industriile energointensive, care absorb șocuri de competitivitate. Analiza de sensibilitate DNV sugerează că, dacă conflictul persistă până în 2030, cererea globală de petrol și gaze ar putea fi redusă cu 4-6%, iar ulterior cererea ar rămâne cu 2-5% sub prognozele principale.
Pe partea opusă, exportatorii de hidrocarburi își consolidează reziliența sistemului actual prin investiții logistice. Emiratele Arabe Unite accelerează dezvoltarea unui al doilea oleoduct, West-East, către Fujairah, în timp ce Arabia Saudită utilizează deja sistemul de conducte East-West pentru a conecta zonele de producție cu Marea Roșie. Scopul acestor măsuri este de a ocoli vulnerabilitatea Strâmtoarei Ormuz și de a asigura continuitatea fluxurilor de export către piețele internaționale.
Pe termen lung, riscul major pentru exportatori nu este doar pierderea veniturilor, ci și diminuarea influenței geopolitice. Dacă piețele mari, precum Europa sau China, accelerează electrificarea și stocarea regenerabilă, cererea de combustibili fosili va deveni structural mai slabă. DNV estimează că Orientul Mijlociu va asigura aproximativ 40% din producția globală de petrol în anul 2050, o scădere față de ponderea de 50% prevăzută în perspectiva publicată în 2025.
Instabilitatea geopolitică din zonele de tranzit afectează direct costurile de energie la nivel global. În contextul actual, riscurile de război din zonele maritime pot influența prețurile combustibililor, iar în anumite regiuni, costurile de asigurare pot adăuga sume semnificative la prețul litrului de motorină, afectând direct consumatorii finali și stabilitatea economică regională.