Blocarea transporturilor de gaze naturale lichefiate prin Strâmtoarea Ormuz, cauzată de conflictul dintre Iran și SUA, a propulsat prețurile de referință în Europa peste pragul de 80 de euro pe megawat-oră. Această evoluție reprezintă cel mai ridicat nivel de preț în ultimii trei ani și modifică radical rentabilitatea centralelor energetice. Din cauza acestui context, operarea centralelor pe cărbune și lignit a devenit, în medie, mai profitabilă decât cea a centralelor pe gaze pentru prima dată după anul 2024.
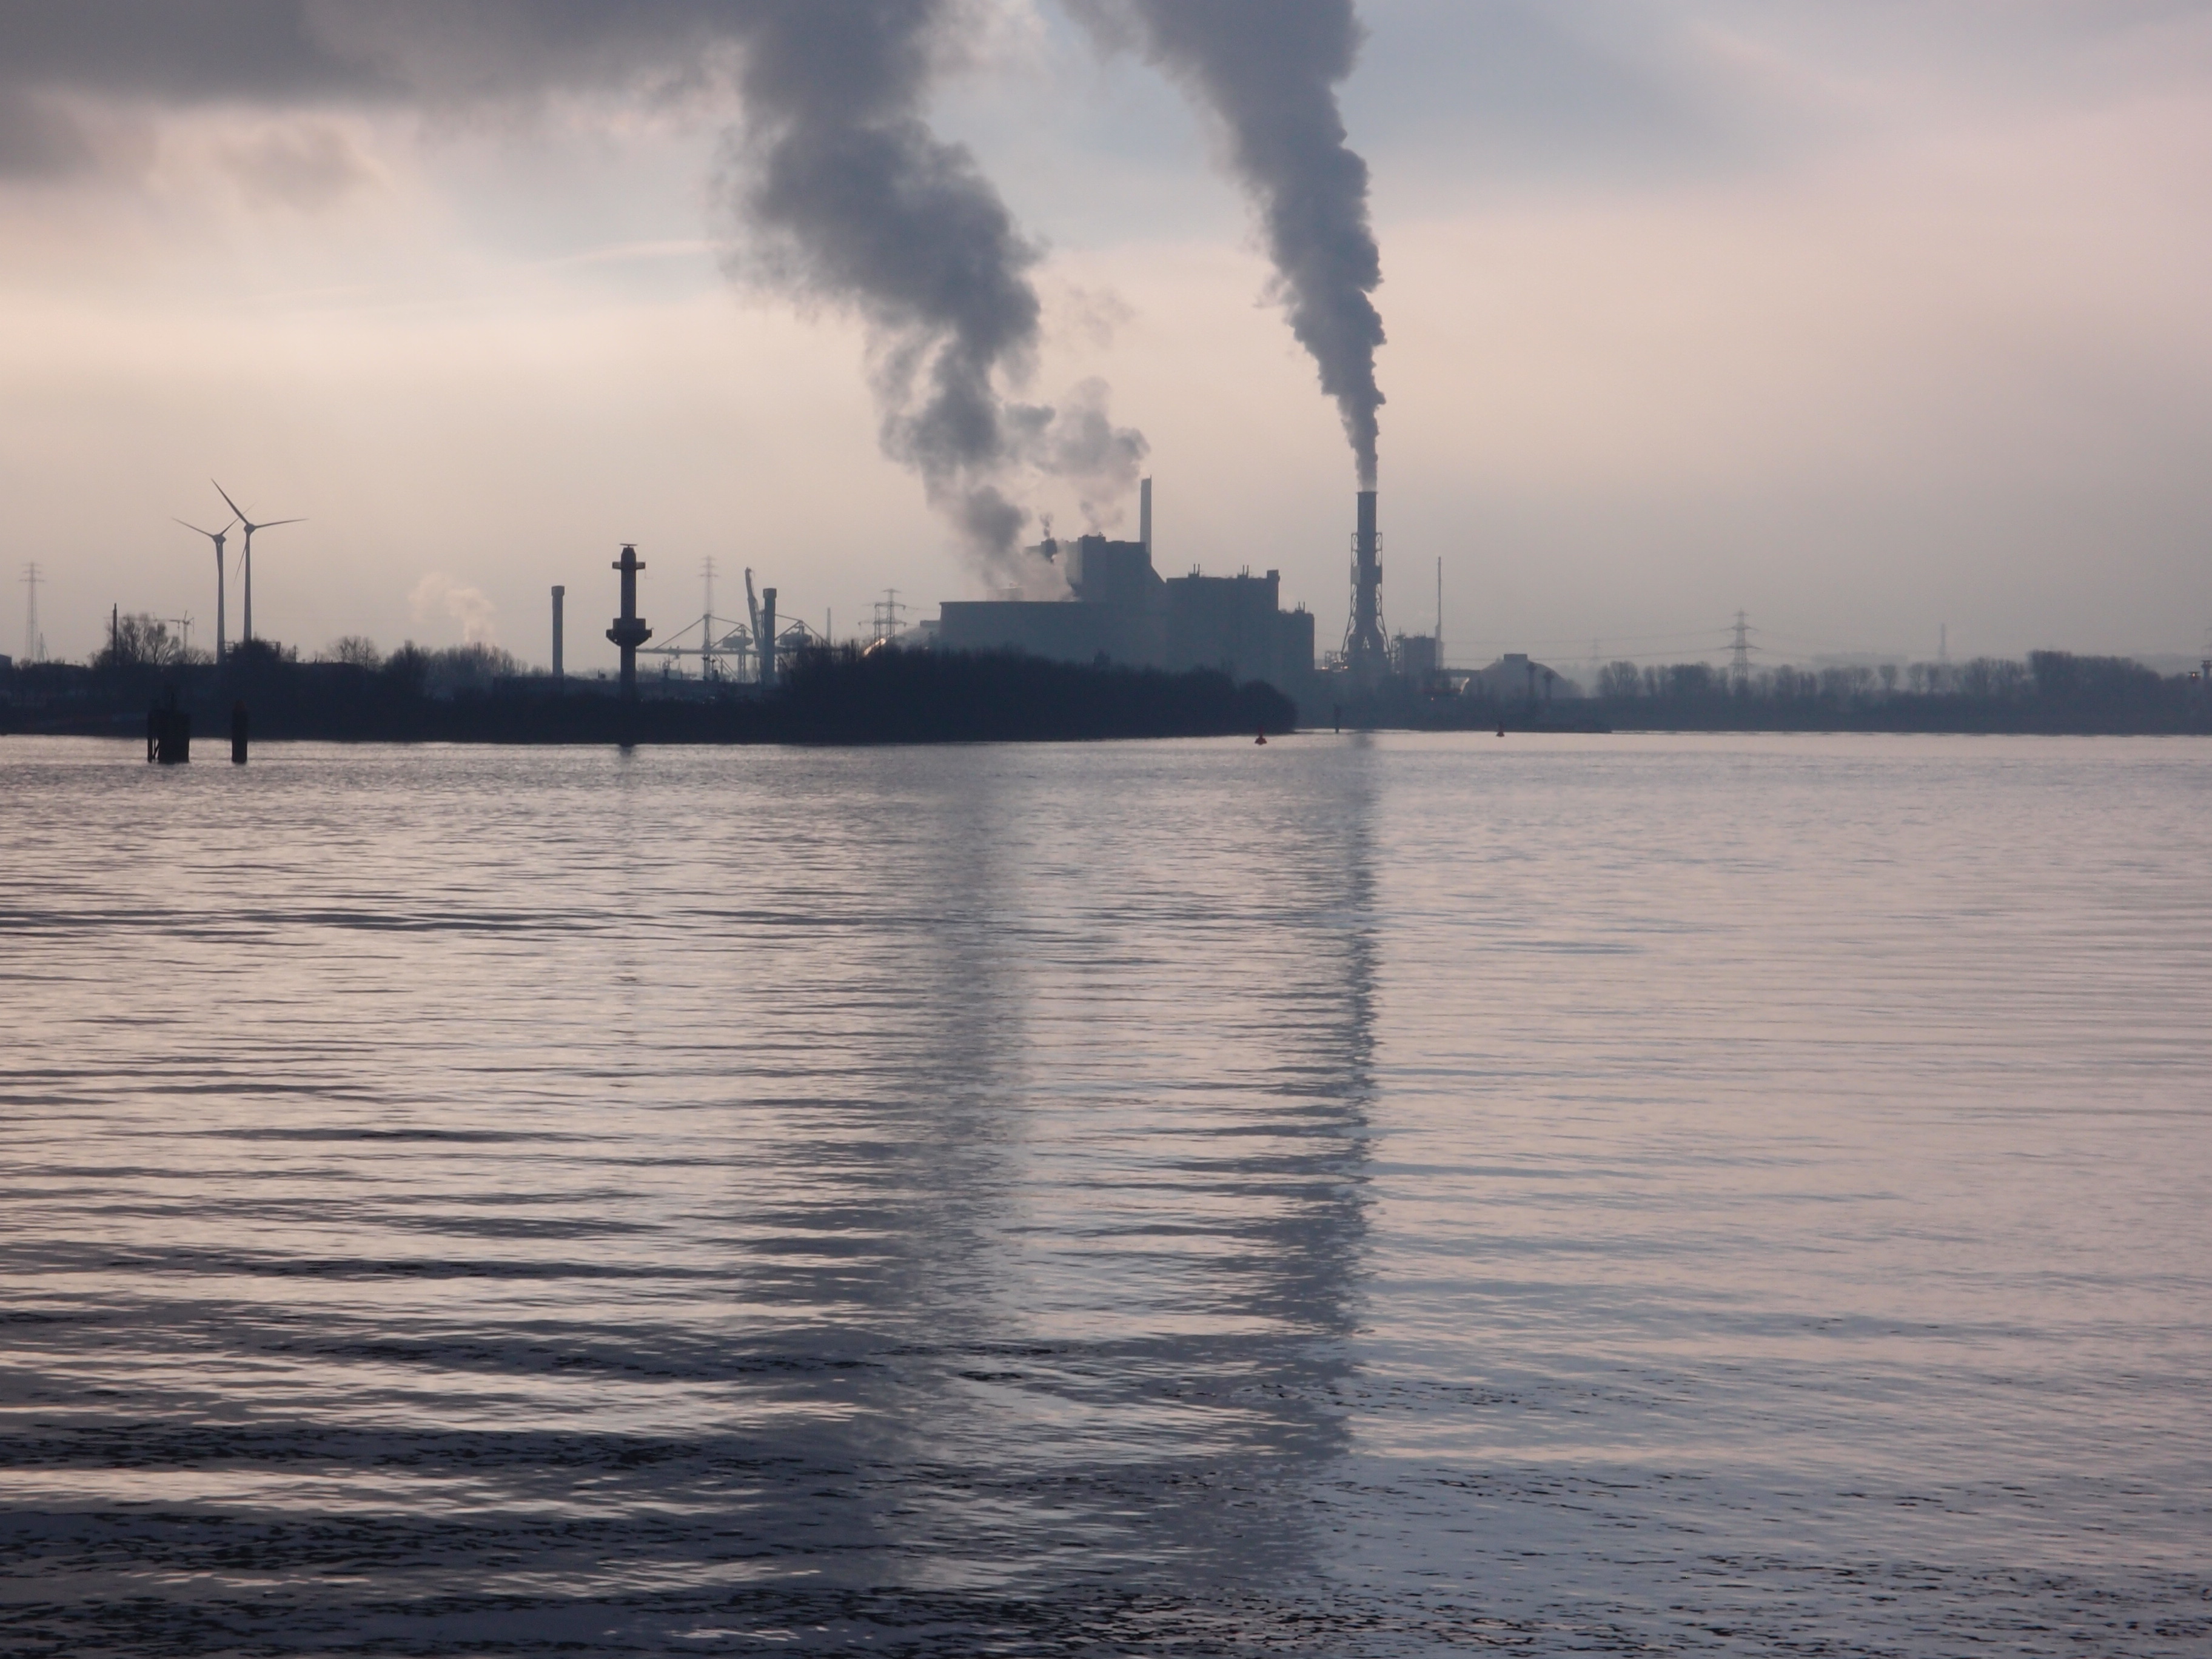
Această schimbare de paradigmă marchează o inversare a tendinței de eliminare treptată a cărbunelui din mixul energetic european. Indicatorul „clean dark spread”, care măsoară profitul brut teoretic al unei centrale pe cărbune, a cunoscut o creștere spectaculoasă de la declanșarea conflictului din Iran la sfârșitul lunii februarie. În același timp, indicatorul echivalent pentru gaze, numit „clean spark spread”, a înregistrat o prăbușire, făcând combustibilul fosil alternativ mult mai costisitor pentru producători.
Germania, fiind cea mai mare piață de energie și cel mai mare consumator de gaze din Europa, resimte cele mai puternice efecte ale acestei crize. Se estimează că producția de energie pe bază de cărbune în această țară va atinge aproape de limită în trimestrul al patrulea. Această valoare ar putea egala cel mai ridicat nivel de producție trimestrială înregistrat vreodată de capacitățile de producție care mai rămân în funcțiune în cadrul sistemului german.
Deși sursele regenerabile sunt esențiale, randamentul acestora depinde de condițiile meteorologice, ceea ce obligă companiile de utilități să se bazeze pe combustibili fosili pentru echilibrarea sistemului. Centralele pe cărbune și gaze sunt necesare atunci când producția regenerabilă este insuficientă sau în timpul iernii, când producția fotovoltaică scade. Totuși, flexibilitatea sistemului este limitată, deoarece multe capacități de producție pe cărbune au fost închise de-a lungul anilor, reducând marja de manevră în caz de creșteri extreme ale prețurilor.
Analistul Florian Boehnke, din cadrul ICIS, subliniază că sectorul energetic nu ar mai putea reacționa semnificativ chiar și dacă prețul gazelor ar ajunge la 100 euro/MWh. Pe de altă parte, Marta Wroniszewska, de la Veyt, preconizează că cărbunele va rămâne mai ieftin decât gazele naturale pe parcursul anului viitor și, posibil, până în martie 2028. Traderii par să anticipeze o perioadă lungă de constrângeri pe partea de aprovizionare.
Evoluția actuală marchează o regresie față de tendințele de decarbonizare observate în ultimele decenii. Conform datelor Eurostat, ponderea cărbunelui în producția de electricitate din Uniunea Europeană a scăzut drastic de la peste o treime din totalul producției în anul 1990, până la cel mai mic nivel înregistrat vreodată, reprezentând doar 9,2% în anul 2025.